
Детская банковская карта: как выбрать, настроить и обезопасить

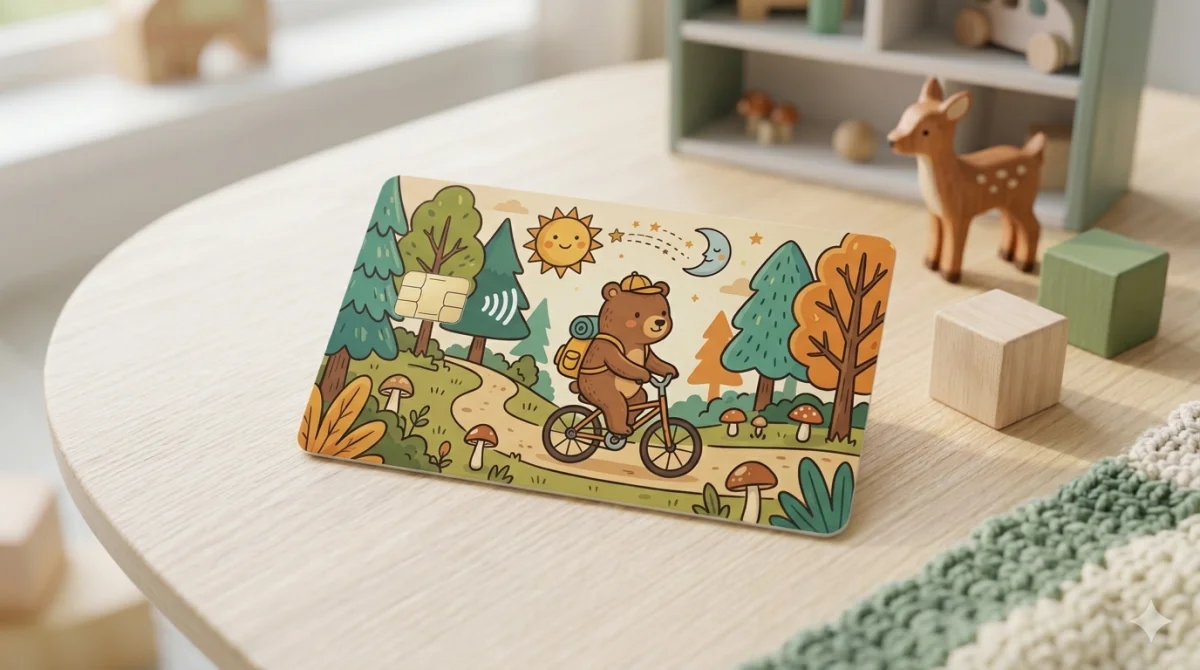
Детская карта давно стала полезным инструментом, а не игрушкой. Важно понять, когда её выдавать, какие настройки не пропустить и как превратить повседневные траты в обучение. На первых порах подойдёт детская пластиковая карта с родительским контролем: без суеты, с понятными лимитами и удобным пополнением.
С какого возраста и на каких условиях оформить карту
Обычно банки выпускают карты детям с 6–7 лет как дополнительную к счёту родителя; оформление — по документам взрослого и ребёнка, лимиты и тарифы упрощённые. Подросткам с 14 лет доступен больший функционал, но контроль остаётся за взрослым.
На практике это выглядит так: родитель подаёт заявку в приложении, проходит процедуры «знай своего клиента» (KYC), выбирает выпуск дополнительной карты на имя ребёнка и задаёт базовые ограничения. Понадобятся паспорт взрослого и свидетельство о рождении или паспорт ребёнка — зависит от возраста. Карта привязывается к счёту родителя, деньги видны в реальном времени, уведомления приходят мгновенно. За выпуск чаще всего берут символическую плату или вовсе ноль, но проверяем комиссии на снятие наличных и переводы — они у детских продуктов бывают мягче, но не всегда.
● Оформление за 10 минут: заявка в приложении, выбор лимитов, подтверждение.
● Доставка карты курьером или выдача в отделении — по региону и банку.
● Активация, первая пополнение, проверка уведомлений — и можно идти в магазин.
Как выбрать детскую карту: тарифы, лимиты, удобство
Смотрим на три вещи: стоимость операций, гибкость лимитов и качество родительского контроля. Если банк позволяет тонко настраивать категории трат, мгновенные уведомления и карманные «задания» — это повышает и безопасность, и обучающий эффект.
Чтобы не упустить важное, оцениваем продукт не только по цене, но и по удобству. Возможность назначать недельные «карманные» выплаты, создавать цели накоплений, включать категорийные запреты — весомые аргументы. Бесконтактная связь ближнего радиуса (NFC) полезна для оплаты в транспорте и магазинах; главное — лимиты по сумме и частоте. Для онлайн-покупок нужна технология трёхдоменной безопасности (3DS) и одноразовый пароль (OTP), иначе велик риск импульсных «покупок в один клик» — красивых, но лишних.
| Критерий | Что проверить | На что это влияет |
| Стоимость обслуживания | Ежемесячная плата, выпуск/перевыпуск | Бюджет семьи, скрытые издержки |
| Комиссии | Снятие наличных, переводы, онлайн-платежи | Цена привычных операций |
| Лимиты | Дневные/месячные суммы, категории трат | Контроль и безопасность |
| Родительский контроль | Уведомления, запреты, отчёты, задания | Прозрачность и воспитательный эффект |
| Защита | Двухфакторная аутентификация (2FA), трёхдоменная безопасность | Риск мошенничества и ошибок |
| Поддержка | Качество чата и горячей линии | Скорость решения проблем |
Безопасность детской карты: что настроить сразу
Включите лимиты по суммам и категориям, все уведомления и запрет на сомнительные операции. Добавьте двухфакторную аутентификацию, трёхдоменную безопасность и отдельную виртуальную карту для игр и подписок.
Начинаем с простого: дневной лимит на покупки, общий месячный потолок и запреты по категориям «алкоголь», «ставки», «дорогие онлайн‑платежи». Уведомления — обязательны для каждой операции, иначе теряется смысл контроля. Бесконтактная связь ближнего радиуса пригодится, но с пониженными порогами и, кстати, можно временно отключать на ночь. Двухфакторная аутентификация добавляет слой защиты для входа и подтверждений. Для онлайн‑магазинов помогает трёхдоменная безопасность — снижает риск несанкционированных списаний. И полезный лайфхак: отдельная виртуальная карта для игр и подписок с крошечным остатком — если что‑то „потечёт“, не заденет основной счёт.
| Возраст | Покупки в день | Наличные | Онлайн‑платежи | Комментарий |
| 7–9 лет | 500–1 000 ₽ | Запрет | Только проверенные магазины | Учимся мелким тратам, транспорт, столовая |
| 10–12 лет | 1 000–2 000 ₽ | Редко, по запросу | Через виртуальную карту | Появляются первые онлайн‑покупки |
| 13–15 лет | 2 000–3 000 ₽ | Небольшие суммы | С подтверждениями и отчётом | Самостоятельность растёт, контроль мягче |
| 16–17 лет | 3 000–5 000 ₽ | Допустимо | Полный функционал с ограничениями | Подготовка к взрослой карте |
● Пин‑код меняем сразу, не храним в телефоне.
● Блокировка карты в одно касание — проверить, как это делается.
● Подозрительную подписку — отменять, деньги — возвращать через поддержку.
Финансовая грамотность с картой: практики для родителей
Давайте фиксированные «карманные» выплаты раз в неделю, разбивайте их на цели и обсуждайте покупки по факту. Простой ритуал формирует привычки сильнее, чем редкие лекции.
Работает схема «получил — распланировал — отчитался»: часть на мелкие траты, часть в копилку, часть на долгосрочную цель. Хорошо видны прогресс и последствия импульса: купил сладкое — на наушники копится дольше. Ещё один приём — маленькие задания: помочь с делом по дому и получить бонус на карту; важно, чтобы правила были прозрачные и, да, одинаковые для всех детей в семье. Совместный разбор выписки раз в неделю без морализаторства: что порадовало, что можно было сделать иначе. Ошибки допустимы, но дешёвые — в этом и смысл детской карты.
Вывод. Детская карта — не про «дать доступ к деньгам», а про управление, безопасность и обучение в одном пакете. Если продумать возраст, тариф, лимиты и защиту, она превращается в аккуратный тренажёр: ребёнок тратит осознанно, родители видят картину и мягко направляют.
Секрет в рутине и настройках. Небольшие лимиты, внятные правила, прозрачные отчёты — и через пару месяцев заметно, как подросток сам просит включить ограничение на лишние покупки. Значит, получилось вырастить не просто пользователя карты, а ответственного человека с практическим чувством денег.
Комментарии отключены.
Данная информация размещается исключительно для ознакомления.